Domain pkv-vergleicher.de kaufen?
Wir ziehen mit dem Projekt
pkv-vergleicher.de um.
Sind Sie am Kauf der Domain
pkv-vergleicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-vergleicher.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie kann man die tägliche Ballaststoffaufnahme durch die Verwendung von Ballaststoff-reichen Lebensmitteln wie Obst, Gemüse und Vollkornprodukten steigern?
Man kann die tägliche Ballaststoffaufnahme steigern, indem man mehr Obst wie Äpfel, Beeren und Bananen isst. Außerdem helfen Gemüsesorten wie Brokkoli, Karotten und Spinat dabei, den Ballaststoffgehalt zu erhöhen. Vollkornprodukte wie Haferflocken, Vollkornbrot und brauner Reis sind ebenfalls gute Quellen für Ballaststoffe. **

Ähnliche Suchbegriffe für Ballaststoff
Top-Angebote
Produkte zum Begriff Ballaststoff:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **


Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Top-Angebote
Produkte zum Begriff Ballaststoff:
-
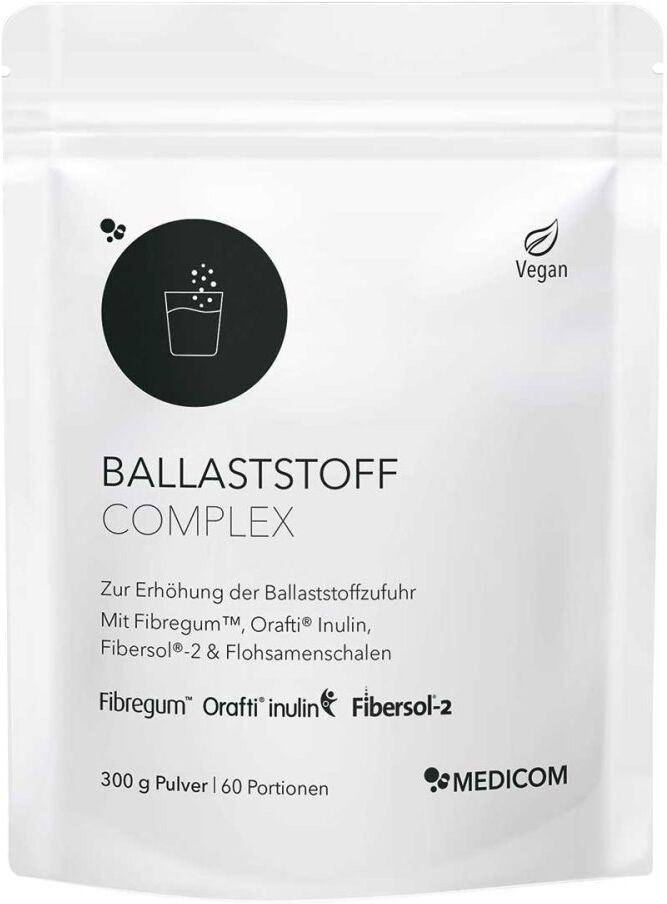
MEDICOM Ballaststoff Complex PulverAnwendungsgebiet von Ballaststoff Complex Pulver Ballaststoff Complex Pulver Ballaststoffpulver – präbiotisch & natürlichZur Unterstützung einer gesunden VerdauungBallaststoffpulver mit 3 hochwertigen, patentierten Markenrohstoffen: Fibregum™ (Akazienfasern), Orafti® Inulin, Fibersol®-2 (resistentes Maisdextrin) und FlohsamenschalenBallaststoffe aus natürlicher Quelle – für die tägliche ErnährungUnterstützt Verdauung, Darmflora, Sättigung & regelmäßigen StuhlgangPräbiotisch wirksam: Fördert gute Darmbakterien, reduziert BlähungenIdeal bei ballaststoffarmer Ernährung oder zur Vorbeugung des metabolischen SyndromsPur oder in Kombination mit einem Probiotikum verwendbarVielseitig einsetzbar: In Smoothies, Müsli, Saft oder Joghurt92% Ballaststoffgehalt – neutral im Geschmack, geruchlos60 Portionen pro BeutelDie beste Longevityroutine Tag für TagFür Veganer, Vegetarier & Diabetiker geeignetGut verträglich, auch für empfindliche Personen geeignet Blähungen, Völlegefühl und unregelmäßiger Stuhlgang?Wenn der Bauch rebelliert – Warnzeichen für BallaststoffmangelBlähungen, Völlegefühl, harter Stuhlgang – oft steckt ein Mangel an löslichen Ballaststoffen dahinter. Wer zu wenig davon aufnimmt, bringt seine Darmflora aus dem Gleichgewicht. Die Folgen reichen weit über die Verdauung hinaus: Ein gestörtes Mikrobiom kann das Immunsystem schwächen, den Energielevel senken und sogar Stimmung und Gelenke beeinflussen. Denn der Darm ist Teil der Darm-Hirn-Achse und steht im Austausch mit dem Nervensystem. Außerdem werden dort wichtige Mikronährstoffe wie Vitamine (zum Beispiel B-Vitamine und Vitamin K2) gebildet – aber nur, wenn die „guten“ Darmbakterien genug Futter bekommen. Und das sind: lösliche Ballaststoffe. Für wen ist Ballaststoffpulver besonders geeignet?Für Menschen, die ihre Verdauung natürlich anregen und dabei sanfte Unterstützung für den Darm suchen.Für Menschen, die ihren Stuhlgang anre20,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie kann man die tägliche Ballaststoffaufnahme durch die Verwendung von Ballaststoff-reichen Lebensmitteln wie Obst, Gemüse und Vollkornprodukten steigern?
Man kann die tägliche Ballaststoffaufnahme steigern, indem man mehr Obst wie Äpfel, Beeren und Bananen isst. Außerdem helfen Gemüsesorten wie Brokkoli, Karotten und Spinat dabei, den Ballaststoffgehalt zu erhöhen. Vollkornprodukte wie Haferflocken, Vollkornbrot und brauner Reis sind ebenfalls gute Quellen für Ballaststoffe. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
Ähnliche Suchbegriffe für Ballaststoff
-
Govinda Ballaststoff Set 1 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält1x Govinda Bio Flohsamenschalen 250 g1x Govinda Akazienfaser 100 gNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Govinda Bio FlohsamenschalenZutaten:Flohsamenschalen Nährstoffangabe Pro 100 g Pro Portion (8 g) % des Referenzwertes pro Portion (8 g) Energie 794,96 kJ 190 kcal 62,76 kJ 15,2 kcal - Fett 0,6 g 0,05 g - davon: Gesättigte Fettsäuren 0,1 g 0,01 g - Kohlenhydrate 1,7 g 0,14 g - davon: Zucker 0,2 g 0,02 g - Ballaststoffe 85,1 g 6,81 g - Eiweiß 1,9 g 0,15 g - Salz 0,2 g 0,02 g - Verzehrempfehlung:Bis zu zweimal täglich 1 bis 2 Teelöffel in reichlich Flüssigkeit (mindestens 0,25 l) verrührt verzehren.Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 250 gHerstellerdaten:Govinda Natur GmbHDieselstraße 13a 67141 NeuhofenNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Govinda AkazienfaserGovinda Akazienfaserwird aus dem getrockneten Milchsaft von biologisch angebauten Akazienbäumen gewonnen, die auf dem afrikanischen Kontinent heimisch sind. Der Baum wird angeritzt, um den Milchsaft zu gewinnen, der dann gereinigt, schonend getrocknet und zu einem feinen Pulver gemahlen wird. Dieses Pulver besteht zu über 90 % aus löslichen Ballaststoffen und ist geschmacksneutral, was es vielseitig einsetzbar macht. Es eignet sich perfekt zum Einrühren in Getränke, Smoothies, Müslis oder Joghurt, ohne den Geschmack zu verändern. Zudem ist die Akazienfaser zu 100 % natürlich und vegan. 100 % natürlich Reich an Ballaststoffen Neutral im Geschmack Vegan und glutenfreiZutaten: Akazienfaser gemahlen* (*aus kontrolliert biologischem Anbau) Nährwertangaben Inhaltsstoff Pro 100 g *NRV Brennwert 775 kJ / 193 kcal - Fett 0 g - davon gesättigte Fettsäuren 0 g - Kohlenhydrate 0 g - davon Zucker 0 g - Ballaststoffe 92 g - Eiweiß 2,3 g - Salz 0,014 g - #Der Salzgehalt ist ausschließlich auf natürlich vorkommendes Natrium zurückzuführen.DE-ÖKO-001Verzehrempfehlung:1 - 2 x täglich 1 gestrichener Esslöffel Bio Akazienfaser in 200 ml Getränk oder in z. B. dein Frühstück eingerührt verzehren.Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Aufbewahrung: Kühl, trocken und lichtgeschützt lagern. Bitte beachten Sie ggf. weitere Lagerhinweise auf der Verpackung.Nettofüllmenge: 100 gHerstellerdaten: Govinda Natur GmbH Waldhoferstraße 102 69123 HeidelbergDeutschland12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.