Domain pkv-vergleicher.de kaufen?
Wir ziehen mit dem Projekt
pkv-vergleicher.de um.
Sind Sie am Kauf der Domain
pkv-vergleicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-vergleicher.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **


Ähnliche Suchbegriffe für Verwendungszweck
Top-Angebote
Produkte zum Begriff Verwendungszweck:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
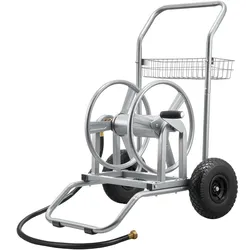
VEVOR Schlauchwagen, 6096/9144cm Gartenschlauchwagen, Schlauchtrommel mit zwei Rädern, Griff & Aufbewahrungskorb, Schlauchaufroller mit doppeltem Verwendungszweck für Garten, Auto 675x610x900mmVEVOR Schlauchwagen, 6096/9144cm Gartenschlauchwagen, Schlauchtrommel mit zwei Rädern, Griff & Aufbewahrungskorb, Schlauchaufroller mit doppeltem Verwendungszweck für Garten, Auto 675x610x900mm Schlauchaufroller-Aufbewahrung Easy-Curl-Griff 10 Zoll/254 mm Voll-PU-Räder Praktische Aufbewahrung Vielseitige Leistung Intelligent & einfach 5/8 Zoll Schlauchwickellänge: 200 Fuß/6096 cm, 1/2 Zoll Schlauchwickellänge: 300 Fuß/9144 cm, Nettogewicht: 24,69 Pfund/11,2 kg, Farbe: Silber,Artikelmodellnummer: ALQ-200-2, Produktabmessungen: 26,57 x 24,02 x 35,43 Zoll/675 x 610 x 900 mm, Plattentellerdurchmesser: 15,16 Zoll/385 mm79,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **


Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Top-Angebote
Produkte zum Begriff Verwendungszweck:
-
YCCHAH Sofatisch Steinteetisch Couchtisch Computertisch Kleiner runder Tisch mit doppeltem Verwendungszweck Apartment Apartment-Beistelltisch Wohnzimmer-BeistelltischYCCHAH Sofatisch Steinteetisch Couchtisch Computertisch Kleiner runder Tisch mit doppeltem Verwendungszweck Apartment Apartment-Beistelltisch Wohnzimmer-Beistelltisch. Die Form ist vielseitig und kann überall im Haus als Beistelltisch aufgestellt werden. Er passt nicht nur neben das Sofa, sondern auch ins Schlafzimmer, auf den Balkon, ins Arbeitszimmer und andere Räume. Dieser kleine runde Couchtisch nimmt einen modernen und einfachen Designstil an, mit einer einfachen und glatten Gesamtform und einem starken Sinn for Linien. Die Tischplatte besteht aus Felsplatten und die Oberfläche weist natürliche Textur- und Farbveränderungen auf, die der häuslichen Umgebung Eleganz und Noblesse verleihen. Die Tischplatte ist nicht nur schön und großzügig, sondern auch verschleißfest und leicht zu reinigen, wodurch sie sich sehr gut for den täglichen Gebrauch eignet. Am unteren Ende des Tisches befindet sich eine einzigartige Stützstruktur. Dieses Design ist nicht nur stabil und langlebig, sondern verleiht dem gesamten Tisch auch ein Gefühl von Kunst und Spaß. Gleichzeitig spiegelt die Kombination aus Metallstäben und kugelförmigen Objekten auch Elemente des modernen Industriestils wider. Ob neben dem Sofa als Beistelltisch oder in der Ecke des Schlaf- oder Wohnzimmers als Ecktisch platziert, er kann unterschiedliche Nutzungsbedürfnisse erfüllen. Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch als Wohndekoration verwendet werden, um den Raum zu verschönern. Sein schlichter und moderner Designstil und die einzigartige Stützstruktur machen den Tisch selbst zu einem Kunstwerk. Farbe:One Color485,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Verwendungszweck
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Schlauchwagen, 6096/9144cm Gartenschlauchwagen, Schlauchtrommel mit zwei Rädern, Griff & Aufbewahrungskorb, Schlauchaufroller mit doppeltem Verwendungszweck für Garten, Auto 675x610x900mmVEVOR Schlauchwagen, 6096/9144cm Gartenschlauchwagen, Schlauchtrommel mit zwei Rädern, Griff & Aufbewahrungskorb, Schlauchaufroller mit doppeltem Verwendungszweck für Garten, Auto 675x610x900mm Schlauchaufroller-Aufbewahrung Easy-Curl-Griff 10 Zoll/254 mm Voll-PU-Räder Praktische Aufbewahrung Vielseitige Leistung Intelligent & einfach 5/8 Zoll Schlauchwickellänge: 200 Fuß/6096 cm, 1/2 Zoll Schlauchwickellänge: 300 Fuß/9144 cm, Nettogewicht: 24,69 Pfund/11,2 kg, Farbe: Silber,Artikelmodellnummer: ALQ-200-2, Produktabmessungen: 26,57 x 24,02 x 35,43 Zoll/675 x 610 x 900 mm, Plattentellerdurchmesser: 15,16 Zoll/385 mm79,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2L-5L Wasserbadtopf mit Digitalanzeige und konstanter Temperatur, Ölbadtopf for Heben, Heizen von Wasser Öl im Labor doppeltem Verwendungszweck Wissenschaftliche Nutzung(5L)2L-5L Wasserbadtopf mit Digitalanzeige und konstanter Temperatur, Ölbadtopf for Heben, Heizen von Wasser Öl im Labor doppeltem Verwendungszweck Wissenschaftliche Nutzung(5L). Präzise Temperaturerwärmung: Standard-Laborkomponente für zuverlässige Flüssigkeitserwärmung, präzise digitale Temperaturregelung und stabile thermische Gleichmäßigkeit Lange Lebensdauer und Korrosionsschutzdesign: Der Innentank und der Heizring bestehen aus korrosionsbeständigem Edelstahl 304, der schlagfest, rostbeständig und korrosionsbeständig ist und die Flüssigkeitskontamination effektiv reduziert. Intelligente Digitalanzeige: Ausgestattet mit eingebautem elektronischem Temperaturmessgerät und intelligentem Digitalanzeigefeld, Echtzeit-Temperaturüberwachung, komfortable Bedienung, sicher und zuverlässig Effiziente Heizleistung: Das Ölbad kann bis zu 200 °C erhitzt werden, mit einem unabhängigen Netzschalter, präziser Steuerung der Wasser- und Öl-Doppelnutzungsheizung, schneller Erwärmung und hoher thermischer Wirkungsgrad, hoher Temperaturregelgenauigkeit Einfache Hebebedienung: Das manuelle Hebeventildesign ermöglicht eine schnelle Anpassung der Badhöhe, eine einfache Bedienung und verbessert die Flexibilität und Effizienz des Experiments Intelligentes digitales PID-Anzeigemodul: Ausgestattet mit einer LCD-Digitalanzeige und einem intelligenten digitalen PID-Anzeigemodul, das eine genaue Temperaturregelung und eine klare Anzeige gewährleistet, um verschiedenen experimentellen Anforderungen gerecht zu werden Farbe:5L405,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.