Domain pkv-vergleicher.de kaufen?
Wir ziehen mit dem Projekt
pkv-vergleicher.de um.
Sind Sie am Kauf der Domain
pkv-vergleicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-vergleicher.de kaufen?
Wie viele Schaltjahre gab es seit 1582?
Wie viele Schaltjahre gab es seit 1582? In der gregorianischen Kalenderreform von 1582 wurden die Regeln für Schaltjahre festgelegt. Ein Schaltjahr tritt alle vier Jahre auf, mit Ausnahme von Jahren, die durch 100 teilbar sind, es sei denn, sie sind auch durch 400 teilbar. Seit 1582 gab es also insgesamt 122 Schaltjahre. Diese zusätzlichen Tage wurden eingeführt, um sicherzustellen, dass der Kalender mit den astronomischen Jahreszeiten übereinstimmt. **
Was ist am 12. Oktober 1582 in München passiert?
Am 12. Oktober 1582 wurde in München der Gregorianische Kalender eingeführt. Dieser ersetzte den bis dahin verwendeten Julianischen Kalender und führte zu einer Korrektur des Datums um zehn Tage. Dadurch wurde der 12. Oktober 1582 direkt auf den 23. Oktober 1582 folgendes. **
Ähnliche Suchbegriffe für 1582
Top-Angebote
Produkte zum Begriff 1582:
-
Fetra Seitenbügelwagen 1582Seitenbügelwagen aus Stahlrohr und Profilstahl geschweißt, pulverbeschichtet brillantblau RAL 5007, Plattform Holzwerkstoffplatte, Oberfläche Buchendekor. Mit 4 Bügeln. Bügelhöhe 720 mm. 2 Lenk- und 2 Bockrollen, TPE-Bereifung, Naben mit Rillenkugellager. Feststeller an den Lenkrollen.317,00 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **

Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Top-Angebote
Produkte zum Begriff 1582:
-
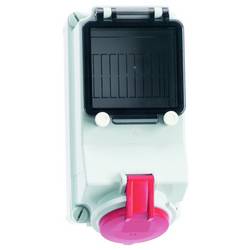
Bals Elektrotechnik 1582 1582 CEE Wandsteckdose 1 St.Wandsteckdose Quick-Connect TE, abgesichert 16A 4p (3P+PE) 400V (380 - 415V~) 6h IP44 Frequenz: 50/60Hz Technische Kennfarbe: rot RAL 3000 Gehäusegröße: 225x118 mm (HxB) Kontaktträger/Kontakte: Die Kontakte sind Messing vernickelt, Der Kontaktträger ist aus hochwärmebeständigem Material Maximaler Leiterquerschnitt: 4,0 qmm Gehäusematerial: Polycarbonat Anschlusstechnik: schraublose Federklemmtechnik als Käfigzugfederklemme mit Kontex-Kontakt Absicherung: ohne Kabeleinführung: 2xM25 oben, 2xM25 unten Gerätefarbe: Klappdeckel rot RAL 3000, Gehäuseunterteil grau RAL 7035, Gehäuseschrauben grau RAL 7035, Gehäuseoberteil grau RAL 7035, Betätigungsklappe rauchtopas Gerätehöhe: 243 mm, Gerätebreite: 118 mm, Gerätetiefe: 131 mm Sonstige technische Eigenschaften: Die Leitungseinführung ist einmal oben offen, einmal oben verschlossen, zweimal unten verschlossen, Im Gehäuseunterteil ist eine Tragschiene vorhanden, Die Sicherungsabdeckung ist mit Vorprägungen, Eine Tragschiene für 5 Teilungseinheiten waagerecht ist unter der Betätigungsklappe vorhanden535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fetra Seitenbügelwagen 1582Seitenbügelwagen aus Stahlrohr und Profilstahl geschweißt, pulverbeschichtet brillantblau RAL 5007, Plattform Holzwerkstoffplatte, Oberfläche Buchendekor. Mit 4 Bügeln. Bügelhöhe 720 mm. 2 Lenk- und 2 Bockrollen, TPE-Bereifung, Naben mit Rillenkugellager. Feststeller an den Lenkrollen.317,00 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Schaltjahre gab es seit 1582?
Wie viele Schaltjahre gab es seit 1582? In der gregorianischen Kalenderreform von 1582 wurden die Regeln für Schaltjahre festgelegt. Ein Schaltjahr tritt alle vier Jahre auf, mit Ausnahme von Jahren, die durch 100 teilbar sind, es sei denn, sie sind auch durch 400 teilbar. Seit 1582 gab es also insgesamt 122 Schaltjahre. Diese zusätzlichen Tage wurden eingeführt, um sicherzustellen, dass der Kalender mit den astronomischen Jahreszeiten übereinstimmt. **
-
Was ist am 12. Oktober 1582 in München passiert?
Am 12. Oktober 1582 wurde in München der Gregorianische Kalender eingeführt. Dieser ersetzte den bis dahin verwendeten Julianischen Kalender und führte zu einer Korrektur des Datums um zehn Tage. Dadurch wurde der 12. Oktober 1582 direkt auf den 23. Oktober 1582 folgendes. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
Ähnliche Suchbegriffe für 1582
-
Bals Elektrotech. Wandsteckdose abgesichert 1582IEC-Stromstärke=16 APolzahl=4Spannung nach EN 60309-2=400 V (50+60 Hz) rotUhrzeit-Stellung=6 hKennfarbe=rotSchutzart (IP)=IP44Schalter=ohne Ein-/AusschalterAusführung des Schalters=ohneMit FI-Schutzschalter=neinLeerplätze auf Tragschiene=jaWerkstoff des Gehäuses=KunststoffAusführung=Unterteil und OberteilAbsicherung=ohneKontaktmaterial=CuZnOberflächenbehandlung Kontakte=vernickeltMilitärausführung=nein328,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.